TRENDING

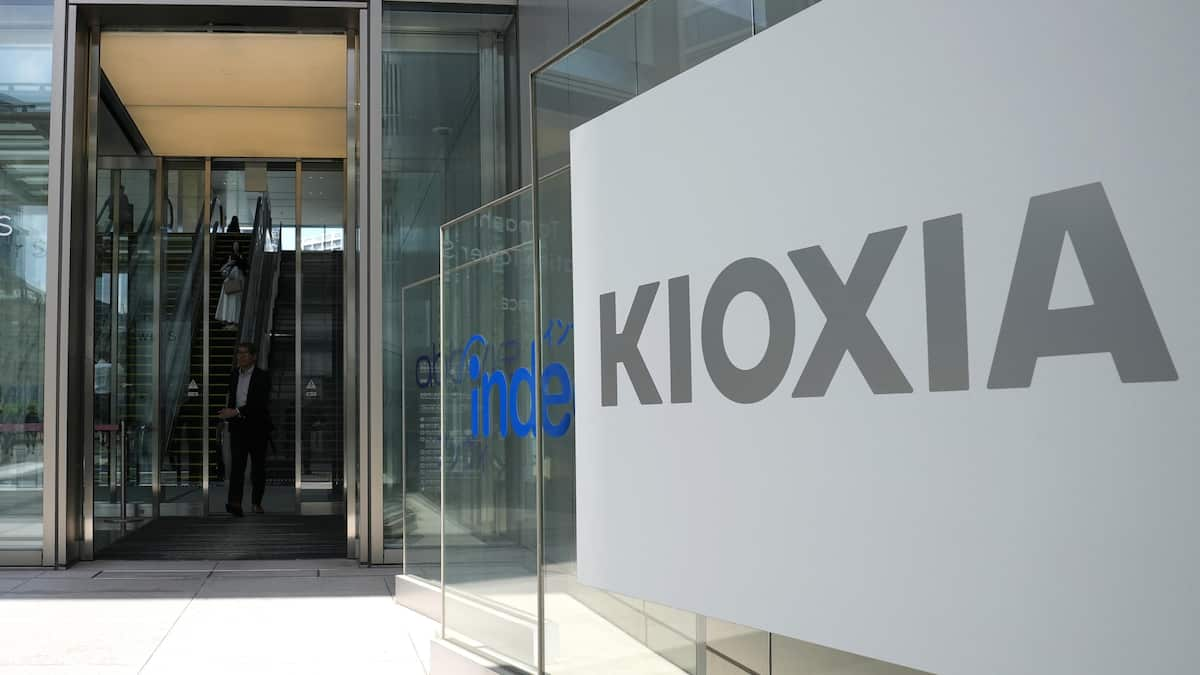
半導体事業は需要の変動が極めて大きく、市況が悪化すれば巨額の赤字を計上する一方、好況時には驚くべき利益を叩き出す。キオクシアホールディングスの業績を見れば、その実態が如実に表れている。
同社の最終損益は令和6年3月期に2437億円の赤字だったが、7年3月期には2723億円の黒字に転換し、8年3月期には5544億円と倍増した。
急回復の背景には、人工知能(AI)向けデータセンター需要に伴うメモリーの好調がある。株式市場の評価も上昇し、時価総額は6月12日にトヨタ自動車を追い抜き、一時は日本企業で首位に立った。
時価総額は発行済み株式数と株価の積で算出され、市場が評価する企業価値を示す。AI関連株ブームという追い風があったにせよ、世界最大の自動車メーカーを凌ぐ勢いには驚かされる。
キオクシアは元々、東芝の半導体メモリー事業を前身とする。輝きを増すキオクシアを見るたびに、東芝の苦闘が頭をよぎる。
かつてメモリー事業は東芝にとって〝虎の子〟だった。だが、不正会計問題や米原子力発電の巨額損失で経営が悪化し、債務超過に陥った東芝は上場廃止回避のため、メモリー事業の売却を決断した。
売却は予定より遅れ、代替策として約6千億円の大型増資を実施。その結果、増資引受先のアクティビスト(物言う株主)から短期的な利益還元を迫られる難題に直面した。稼ぎ頭を失った東芝は成長戦略を描けなくなった。
最終的に東芝は非上場となり、現在は国内ファンド傘下で再生を進める。旧経営陣が上場維持にこだわったのは経営者の面子か、ブランド毀損への恐怖か。もし当時、上場廃止を受け入れていれば――そう考えずにはいられない。
企業が苦境に陥ったときこそ経営者の力量が試される。先を見据えた経営判断が企業の存続を左右する。東芝の苦難の道は、経営者が胸に刻むべき教訓である。
編集部注:この記事はAIを使用して作成されており、産経新聞の記事を元に、内容を変更せずにリライトしたものです。
Related posts


Latest Post