TRENDING

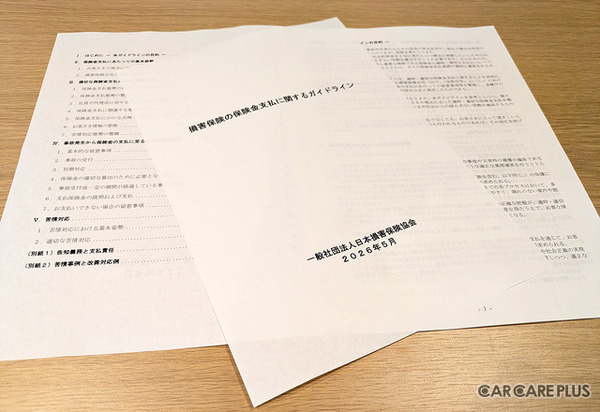
一般社団法人日本損害保険協会(以下、損保協会)は、2026年5月に「損害保険の保険金支払に関するガイドライン」の改定を実施した。この改定は、前回(2023年11月)の改定に続くもので、過去に業界を揺るがした旧ビッグモーターによる不正請求問題を受け、さらに改正保険業法や金融庁の「保険会社向けの総合的な監督指針」の改正を踏まえた内容となっている。営業部門による不適切な介入の排除、不当・不正請求に対する牽制機能の強化、そして適時・適切な保険金支払いの徹底が、改定の主な柱として掲げられた。
顧客保護と支払手続きの透明性向上を目指すガイドライン改正の理念や基本構造そのものは適切であり、評価に値する。しかし、その理念が自動車アフターマーケットの現場やユーザーの利益に真に反映されるかという点については、依然として大きな課題が残されているのが現状だ。
今回の改定で最も注目すべきは、保険金支払いにおける「適正」や「適切」といった判断基準の具体化が、実質的に各損保会社の個別運用に委ねられている点である。本誌の取材に対し、損保協会は明確な定義を示せない理由として二つの背景を説明した。
第一に、自動車修理の費用や適正金額の算出は、各保険会社と車体整備事業者が個別に協議して決定する競争領域に該当するためだと説明。第二に、「適切な支払い」や「適切な紹介」といった言葉を業界全体で一律に定義することが困難だという理由を挙げた。
しかし、統一基準が存在しない結果、各保険会社の管理体制の整備状況やアジャスターなどの専門家のスキルレベルによって、現場での対応や判断に顕著な差が生じているのがこれまでの実情だ。競争領域を理由に各社任せとする体制では、現場での協定難航は避けられず、業界全体を統率する実効性のある明確な指針が欠如していると言わざるを得ない。損保会社の査定額と修理工場の見積もりに相違が生じた際、双方の基準が不明確なままだと、ユーザーは「どちらの説明が正しいのか」客観的に判断できず、不信感を募らせる要因となる。
また、本誌の取材に対し損保協会は、「損害の立証責任は保険金を請求するユーザー自身にある」との見解を示した。しかし、ADAS(先進運転支援システム)の普及や車体構造の高度化が進む現代の車両において、ユーザーが自力で正確な損害程度を試算することは不可能だ。必然的に、ユーザーは専門知識を持つ車体整備・修理工場へ点検や見積もりを依頼することになる。
論理上、修理工場がユーザーからの依頼に基づき故障診断や分解点検、車両保管を行った場合、その対価(見積り費用や保管料など)を依頼主であるユーザーに請求することは正当な取引行為だ。だが、その費用が損害保険で補償されるか否かについて、損保協会は「各事案の個別状況(事案次第)による」との回答に留めた。損害の程度を立証する責任をユーザーに課しながら、その立証に必要なコストの保険適用の有無を損保側の裁量とする不透明な構造が存在している。
この事実は、経済全損などで最終的に修理を行わない(未修理協定)ケースにおいて、ユーザーが自腹で費用負担を強いられる可能性を示している。また、損保会社側が「調査の厳格化」を理由に査定確認を長引かせれば、ユーザーが負担する保管費用が膨れ上がるトラブルにも発展しかねない。
ガイドラインが掲げる理念を形骸化させないためには、損保各社の裁量に委ねられた抽象的な「適正」ではなく、現場の実態に即した「より実効性のある明確な指針」を業界全体で確立することが求められる。同時に、修理工場側にも意識と行動の変革が不可欠だ。自社の責任と判断に基づいた根拠ある見積もりの作成と提示が、これからはより一層重要となる。
そして何より、自動車ユーザー自身にも意識のアップデートが求められている。保険手続きや入庫先の選定を損保会社や修理工場に全面的に依存するのではなく、整備や補償の仕組みを正しく理解した上で、自らの安全と資産を守るための適切な選択を行う姿勢が、高度化する自動車社会では不可欠となる。
編集部注:この記事はAIを使用して作成されており、Response.jpの記事を元に、内容を変更せずにリライトしたものです。
Related posts


Latest Post