TRENDING

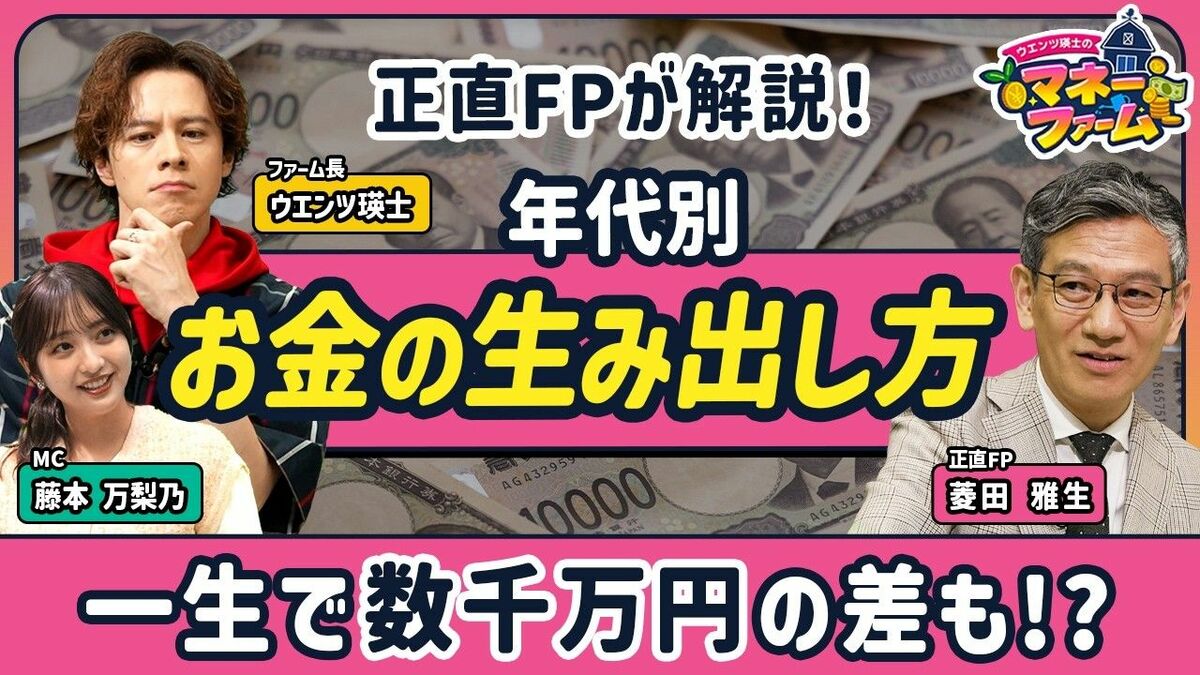
年代によって適切な資産形成の方法は大きく異なる。20代ではリスキーな投資よりも自己投資やスキルアップが効果的だが、30代以降は複利効果を活かした長期投資が重要になる。金融庁のデータによれば、20代から毎月3万円を年利5%で運用した場合と、30歳から始めた場合では、60歳時点で約1200万円の差が生じるという。
保険商品は多くの場合、契約者が「損をする」仕組みになっている。生命保険文化センターの調査では、平均的な生命保険の還元率は支払額の60~70%程度であり、残りは保険会社の運営コストや利益に充てられている。特に「貯蓄型保険」は利回りが低く、インフレに弱いため、資産形成手段としては不向きだと専門家は指摘する。
たった5年の開始時期の遅れが、最終的な資産額に1000万円以上の開きをもたらす。例えば、25歳から毎月5万円を積立投資した場合と30歳から始めた場合では、60歳時点での差額は約1500万円にも達する。これは複利効果の恩恵を受けられる期間の長さが大きく影響している。
老後不安を解消するにはまず、公的年金だけに頼らない収入の柱を複数持つことが不可欠だ。iDeCoやNISAなどの税制優遇制度を活用し、インカムゲインを得られる資産(配当株やREITなど)を組み合わせることで、安定的なキャッシュフローを構築できる。また、60歳以降も働き続ける選択肢も重要である。
支出の整理で気をつけるべきは、幸福度を下げないこと。節約に囚われすぎるとストレスが溜まり、逆効果になる。固定費の見直し(保険やサブスクリプションの解約、住宅ローンの借り換えなど)を優先し、変動費は必要な楽しみに使うメリハリが大切。家計簿アプリで「浪費」「消費」「投資」に分類すると無理なく続けられる。
編集部注:この記事はAIを使用して作成されており、東洋経済オンラインの記事を元に、内容を変更せずにリライトしたものです。
Related posts


Latest Post